

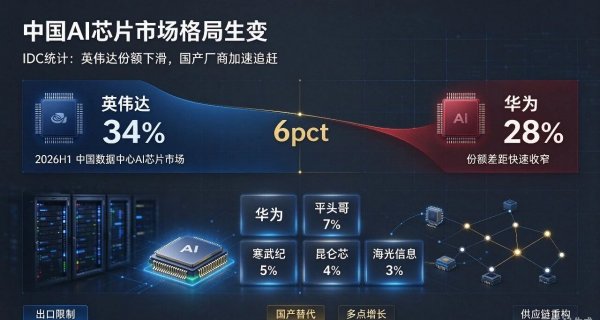
IDC 数据显示,国内 AI 芯片市场份额差距快速收窄
市场调研机构 IDC 发布的最新统计报告,展示了 2026 年上半年国内数据中心 AI 芯片市场的竞争格局变化。数据显示,英伟达在国内该赛道市场份额回落至 34%,华为同期市场份额提升至 28%,两大厂商之间的市场占比差距持续缩小。
海外先进芯片出口管控,持续影响英伟达在国内市场的供货能力。与此同时,本土芯片企业依托市场需求持续扩容,不断完善产品与配套生态。过去由海外厂商主导的 AI 算力基础设施市场,正在迎来深层次的格局调整。
从详细交易数据来看,2026 年上半年,英伟达在国内交付约 67.8 万颗 AI 加速器,出货量同比下滑 44%。华为 AI 芯片出货量达到 57.2 万颗,对比去年同期 30 万颗以上的出货规模实现大幅增长,市场份额提升至 28%,增速显著高于行业平均水平。
目前英伟达依旧保持国内数据中心 AI 芯片市场第一的位置,但是华为追赶速度十分突出,二者份额差值仅为 6 个百分点。本土芯片厂商已经成长为英伟达在这条赛道中不可忽视的竞争对手。
外部供货约束,重塑国内算力芯片供给结构
英伟达国内市场份额下滑,核心因素来自海外对高端 AI 芯片出口的限制。相关管控措施层层收紧,压缩了英伟达可以合规面向国内销售的芯片产品范围,直接改变了国内算力芯片的供给结构。
国内层面,行业重视供应链安全建设。企业在进口符合管制规则的英伟达相关芯片时,需要完成完整的审批流程,降低供应链潜在风险。不少算力客户开始多元化采购,增加国产芯片的测试与部署规模。
英伟达首席执行官黄仁勋此前多次公开对出口管控政策提出看法。他认为这类限制,会让规模约 500 亿美元的国内 AI 芯片市场,逐步流向华为等本土芯片企业。对英伟达而言,中国市场不仅是重要的销售增量来源,也是其全球 AI 基础设施布局的关键一环。
报告也存在需要留意的信息边界。IDC 本次发布的报告没有列明英伟达 34% 份额对应的具体产品型号,也没有说明统计口径是否纳入 B200、B300 这类已经禁止销往国内的高端芯片。解读份额变化,需要结合供货限制、客户替代和统计口径综合判断。
韬定律落地见效,国产芯片产业多点开花
和英伟达出货下滑形成鲜明对比,国内 AI 芯片厂商整体市场规模持续扩张。华为之外,多家本土芯片企业也拿到稳定市场份额。2026 上半年,阿里平头哥市场份额 7%,寒武纪 5%,百度昆仑芯 4%,海光信息 3%。
IDC 持续跟踪 11 家本土芯片厂商,其中 9 家实现出货量同比正增长。这组数据证明国内 AI 算力产业的成长,并不单纯依靠单一企业突破,一个多主体协同、多点落地的产业生态正在成型。
华为的增长背后,韬定律(τ 定律)技术路线正在持续释放价值。韬定律提出以 “时间缩微” 替代传统的几何制程缩微,依靠逻辑折叠等技术缩短信号传输时延,在现有工艺条件下提升芯片与系统整体算力表现。这套技术思路,也成为华为 AI 芯片持续迭代的底层支撑,接下来本土厂商在国内算力市场的竞争角逐,也将进入更为关键的阶段。
算力市场竞争,从份额比拼走向全栈生态对抗
国内 AI 算力市场的变化,不只是市场份额的重新分配。算力采购方的考量维度,已经从单芯片性能,延伸到软硬件生态、集群部署、供应链稳定性、长期运维成本等多个层面。
国产芯片厂商的持续放量,意味着算力基础设施供应链选择更加多元。未来市场竞争,不再只是硬件产品的比拼,芯片、开发框架、模型适配、集群运维共同构成完整竞争体系。海外厂商与本土厂商的长期博弈,也将围绕整套算力生态持续展开。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。