

电力供应是比算力需求更硬的约束
麦肯锡《2026全球能源展望》(Global Energy Perspective 2026)给出了一组值得关注的数字:到2030年,全球数据中心用电需求将以24%的复合年增长率攀升,届时将占全球总用电量的10%至15%。这意味着数据中心将继续位列新增电力需求中最具分量的来源之一。
但麦肯锡合伙人萨姆·德法布里齐奥的表述更为直接:“从现在到2030年,我们最可能的情景都是电力供应低于IT算力需求。”这句话揭示了一个结构性矛盾:决定数据中心扩张速度的,不再是芯片供应或资本开支,而是电力基础设施能否跟上。
供应链瓶颈:变压器要等4年,涡轮机排到2031年
麦肯锡的模型在供给侧考虑了并网审批、许可、暂停令、变压器交货周期,以及涡轮机、往复式发动机和燃料电池的可用性。这些环节中的每一个,都在成为瓶颈。
变压器是最突出的例子。高压变压器的交货周期已从2020年的6至12个月延长至目前的2至4年,部分一级制造商的高压设备报价交货周期甚至长达五年。发电机升压变压器的交货周期超过160周,高压断路器达到125周。一座100MW的数据中心园区通常需要4至6台大型电力变压器,而全球数据中心市场正以每年超过10GW的速度扩张。
燃气轮机的供应同样紧张。GE Vernova的积压订单加预留产能已达116GW,2030年产能全部售罄,2031年产能也已售出逾50%。高盛在9月发布的报告中,将全球数据中心表后发电容量预测从40GW大幅上调至67GW,预计到2030年,燃气轮机、往复式发动机和燃料电池合计将供应全球25%的数据中心电力需求。
现场发电:绕过电网,但引入新的瓶颈
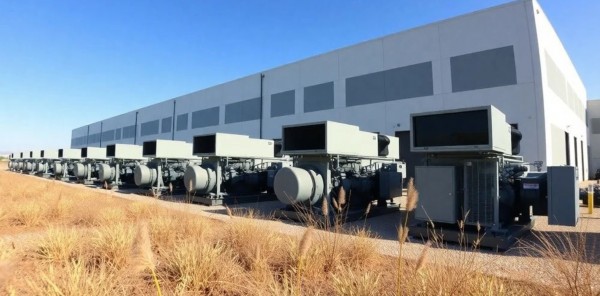
面对电网瓶颈,数据中心开发商正在转向现场发电——燃气发动机、燃气轮机、燃料电池和电池储能。这些方案可以降低对公用事业建设进度的依赖,但它们也引入了自身的基础设施要求。
德法布里齐奥指出:“天然气通常被视为增加可靠发电容量和发电能力的最快路径,但对管道基础设施的竞争可能会导致燃气发电建设的延迟。”需要冗余管道连接以满足可靠性要求的项目面临额外的复杂性,而靠近天然气产区的选址可以减少对新管道基础设施的需求。
燃料电池凭借6至12个月的极短交付周期成为重要的过渡选项。Oracle在新墨西哥州的Jupiter项目以Bloom Energy燃料电池微电网取代了原计划的燃气轮机和柴油备用发电,本地发电容量最高可达2.45GW。Oracle已向Bloom Energy采购至多2.8GW燃料电池系统,其中1.2GW完成签约,将于2026至2027年交付。
但燃料电池的资本成本较高,电堆更换时间难以预测。燃气轮机虽然效率高、功率密度大,但交货周期更长。每一种技术路线都有其短板。
2030年之后:不确定性比增长更棘手
麦肯锡报告的另一个核心判断,是2030年之后的不确定性。德法布里齐奥表示,更大的建设和涡轮机制造能力,加上更快的并网审批和许可,可能使电力供应增长快于预期。反之,有限的建设能力或超出预期的效率提升,可能将电力需求拉低至基线以下。
这种不确定性直接影响投资决策:如果需求在2030年后增速放缓——麦肯锡预计将从24%降至5%——那么当前为建设供电基础设施所投入的巨额资本,可能面临利用率不足的风险。但如果低估需求,则可能错失市场机会。报告建议开发商在选址阶段就将电力可用性作为首要考量,并在合同结构中为效率提升和需求波动预留弹性空间。
行业影响
对于正在规划AI基础设施的企业而言,麦肯锡的报告传递了一个明确的信号:在2026至2030年的窗口期内,电力供应能力,而非资本或芯片,将成为决定数据中心能否按期上线的核心变量。开发商需要在选址、发电技术选型和供应链管理上做出更为审慎的规划,并与公用事业公司和设备供应商建立更紧密的长期合作关系。
(素材来自:麦肯锡 全球储能网、新能源网、智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。