

聊国内云厂商的算力底牌,市场上真正写清楚的人不多。全球数据中心容量摆在那:美国56GW领跑,亚太不含中国约15GW,欧洲中东非洲14GW,拉美才2GW。Semi-analysis追踪1000多个数据中心、访谈60多家公司,估算中国大约有24GW。这盘子里,真正的看点不在总量,而在几家头部公司各自打的算盘。
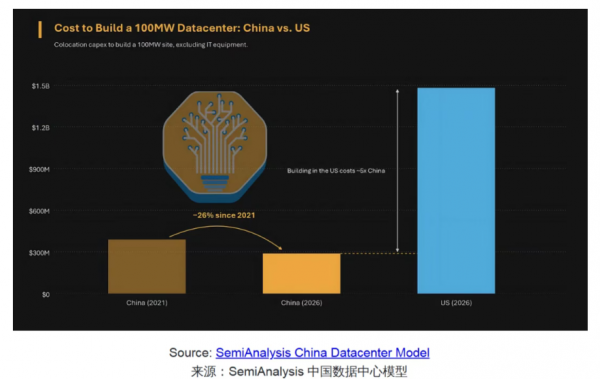
先看一个基本盘差异。国内建一座100MW数据中心,约3亿美金(不含IT设备),美国要15亿。土建、电力、人力成本全面占优,这给国内巨头"快速上量"留了空间,也是这一轮算力军备竞赛能打起来的底气。
一、字节:需求最猛,持有最多,也最"租"
要说对算力最饥渴的,非字节莫属。截至2026年,字节数据中心总容量5GW多,排在国内第一,绝大部分还是租的。华为约1GW、阿里4GW、腾讯2GW+、百度1GW——差距一下就拉开了。
字节为什么这么能吃算力?一句话:模型和场景都在烧电。豆包月活3.45亿(2026年3月),千问1.66亿、DeepSeek1.27亿,用户基数摆在那;Seedance又是目前市场份额最靠前的视频模型;还有传闻字节在训总参数量10T的模型——对比国内目前最高的月之暗面K3(2.8T),这几乎是碾压级的体量。加上火山引擎还在跟阿里云抢客户,抖音、TikTok的推荐系统天天跑广告,算力需求自然封顶。
字节选闭源,不是情怀,是底气。模型领先、算力足够,就没必要开源让利。反过来看智谱就难受,模型确实能打,但算力跟不上,只能走开源——GLM上半年90%的使用被别人部署,自己只收到10%的钱,卡在算力缺口上。
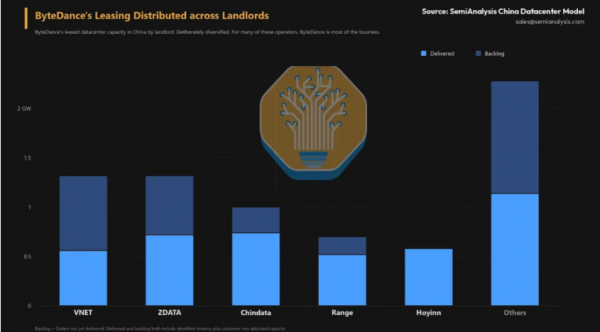
钱也砸得很凶。Semi统计,2026年字节AI资本开支预算1600亿RMB,一半用来买芯片,到5月至少上调到2000亿。供给主要靠秦淮数据、中联数据、世纪互联、润泽科技、合盈数据等一批IDC供应商填。秦淮数据直到2026年初,字节还占其收入90%,这家2023年被贝恩资本私有化;中联数据背靠字节早期投资人,现在是字节最大"房东";世纪互联跟着字节走,太仓、怀来、乌兰察布三节点从零售转批发,2026上半年新签862MW批发订单,在运营批发容量破1GW,其中一笔500MW大单2026-2028年分批交付。
除了租,字节也在自己盖。山西、安徽芜湖各规划约500MW,乌兰察布与和林格尔双节点各约1GW(最高可上探2-3GW),第四个集群正在宁夏成形。
二、阿里:全能选手,摊子铺得最均衡
阿里云是国内最像AWS的存在,也最国际化,海外云收入约占阿里云营收20%(AWS国际占比30-40%),AI相关产品占阿里云外部收入35%。
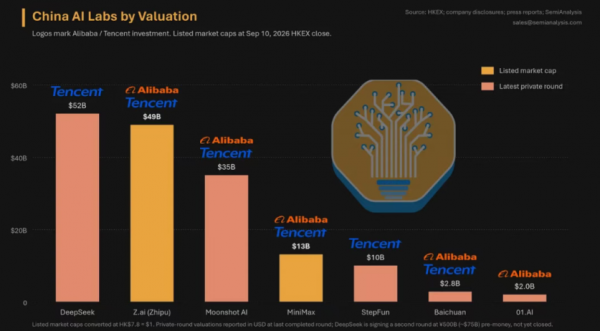
阿里AI战略两条腿:既卖自家千问,也投大模型公司——这些公司恰好都是AI云的重度客户。和月之暗面的交易很典型,8亿美金换36%优先股,一半用阿里云代金券支付。国内7家头部独立大模型公司,阿里投了5家、腾讯投6家。
硬件上平头哥有PPU也有CPU,已在阿里云服役。2026年4月,中国电信和阿里云在韶关园区启用平头哥万卡集群,规划扩到10万卡:电信出建设、电力和政企渠道,阿里出芯片、云平台和大模型,分工很清楚。为了扛现金流,阿里自建里也掺租赁,张北旗舰园区一部分自建,一部分从数据港、万国数据、云联租机房。
三、腾讯:从"停建"到"狂租"的急转弯
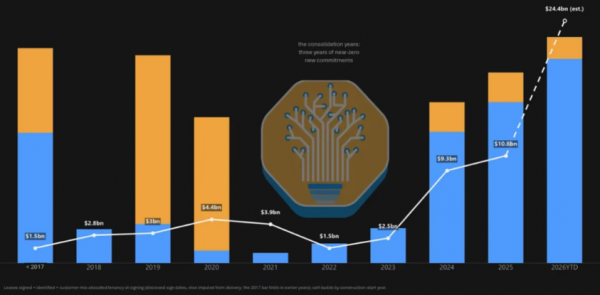
腾讯过去三年几乎是躺平状态,2021-2023年几乎不再新增自建,租赁也很少。但2024年开始转变,疯狂签租赁单,尤其2026年资本支出预计比2025年翻倍,年初至今签的数据中心已超过去年全年。这轮追赶靠的是"租",而不是"建",先把容量顶上再说。
四、百度:掉队的先行者
百度是中国AI的先行者,文心一言2019年就发了,自动驾驶也早。但钱跟不上——上半年资本开支大约是阿里一个月的量级,差距肉眼可见。
百度目前的看点押在昆仑芯。P800全国产集群完成了文心5.1(重要版本)训练,而平头哥真武主要还在推理场景。Q2业绩会上管理层明说GPU云利润率优于CPU云,靠的是自研芯片成本优势。有意思的是,据科创板日报,昆仑芯目标估值500亿美金,比母公司百度(约300亿美金)还高——市场其实在给"芯片"重新定价。
五、华为:不是云厂,是昇腾的分销渠道
华为90%数据中心自建,坐拥贵安、乌兰察布、芜湖三大枢纽,设计容量都能装下百万台以上服务器。Semi点得通透:不该把华为云当普通云厂看,它本质是昇腾算力的分销渠道,让中小政企按小时或token用昇腾。
六、出海:算力之外,还在买芯片
字节、阿里海外都没停。字节在美国、欧洲有节点,正在东盟加速,把带不进国内的达子卡放海外,却把中国建造速度带到东盟——1年交付100MW,西方开发商要2倍工期,核心房东是DayOne、BridgeDC,容量集中在"新加坡-柔佛-巴淡岛"枢纽。阿里8月完成100亿美元配售,60%投向全球数据中心基础设施,计划2027年底在美国租500MW。
还有一层很多人没点破:国内CSP在海外建数据中心,本身也是获取先进芯片的通道。Semi说得直白,在境外向阿里云、火山这些国内CSP出租GPU,是合法且规模可观的生意。
巨头算力版图已经拉开:字节狂飙突进、阿里全面均衡、腾讯租赁追赶、百度靠芯片翻盘、华为渠道称王。在自建与租赁、闭源与开源、本土与出海的多重取舍之间,算力军备竞赛的下半场,拼的或许不再是"谁建得多",而是谁把算力成本打得更低、变现效率做得更高。
本文由智算芯能前沿网编辑整理,转载请注明出处。