

北京时间10月14日,OCPGlobalSummit在美国开幕。英伟达800VDC电源架构正式从纸面走向工程落地,围绕它的SST生态,首批七家合作伙伴首次以模块展品形式集中亮相Ecosystem展区:台达、阳光源智(阳光电源AIDC业务)、HeronPower、DGMatrix、立讯精密、麦格米特、SolarEdge。
名单里最值得留意的是阳光电源——这是它第一次以英伟达生态伙伴身份公开亮相。此前阳光在AIDC供电领域深耕多年,但和英伟达在800VDC架构下的合作从未对外披露,这次算是把底牌亮了出来。
一、白皮书2.0,给SST画了时间表
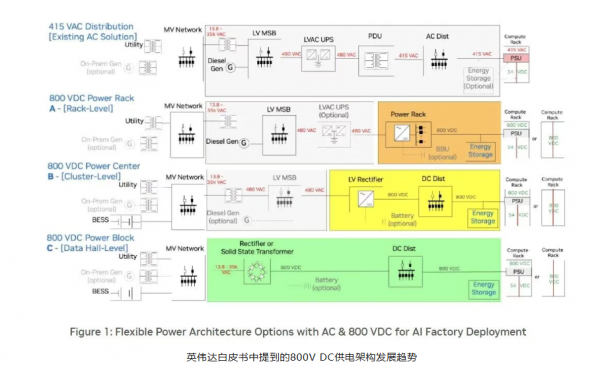
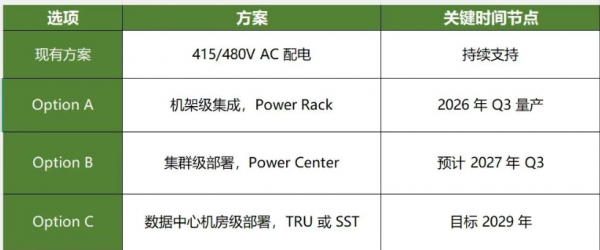
看这次亮相,得先回到英伟达的动作。今年8月,英伟达联合谷歌、微软通过OCP平台发布800VDC白皮书2.0版本。和初版"论证可行性"不同,2.0转向协调产业落地执行,核心是把供电架构的落地路径分成三个层次。其中第三类面向未来的超大规模设施,统一走800VDC原生架构,前端用工频变压器加整流器,远期切到SST,同时兼容BESS电池储能、光伏直流微网等多种配置。
这份文件最大的价值,是把SST的工程落地时间表首次完整清晰地公布出来。这次OCP大会七家伙伴集体亮相,本质上就是白皮书工程落地的集中验证——英伟达不是在画饼,是在带产业链真刀真枪往前推。
二、七家企业,分三个梯队
把这七家按背景和技术路线拆开,能看出明显的梯队差。
初创梯队:HeronPower与DGMatrix,有技术没产能。HeronPower由特斯拉前高管DrewBaglino创立,2026年2月完成1.4亿美元B轮融资,在加州MorganHill规划年产能40GW的工厂,目标2027下半年投产;HeronLink单台能处理5MW,内置数十个模块,单模块故障约10分钟可换。DGMatrix技术源自北卡罗来纳州立大学FREEDM系统中心,2026年2月拿到6000万美元A轮,背后是ABB和雪佛龙科技风投;InterportSST用单级多端口拓扑,原生支持800VDC,可编程端口能扩到1500VDC,效率98.5%。这两家底子硬,但没量产、没GW级交付,供应链和服务网络都还在搭。
跨界梯队:立讯精密、麦格米特、SolarEdge,有制造没系统。立讯精密披露已建立DC-DC、AC-DC、高压直流、SST全链路能力,SST"性能惊艳、客户认可度高",但明确说"有望两到三年后批量生产",低压侧和连接器的老底子帮不上中压电力电子的忙。麦格米特是英伟达指定的电源推荐提供商,参与Blackwell、VeraRubin及下一代架构设计,SST效率超98.5%,但自己在机构调研里承认"仍处研发阶段",大规模应用会比PowerShelf慢,SST更慢。SolarEdge从光伏逆变器跨界,三相MVAC转800VDC还在"工程实验室负载运行"阶段。三家共同点:有客户关系、有规模化制造,但没有系统级SST产品、没有商业落地,中压经验要补课。
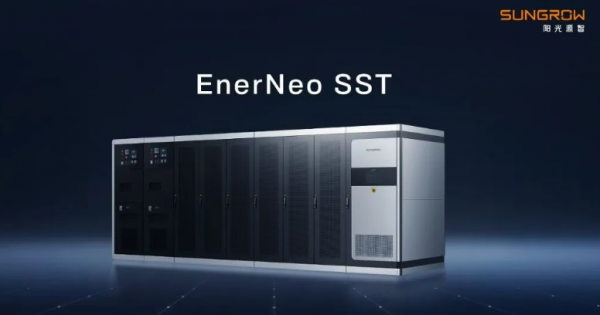
成熟梯队:台达与阳光电源,能交付才是真门槛。七家里真正具备SST整机成熟可交付能力的,只有台达和阳光源智。两家都已进入英伟达参考设计,有GW级电力电子交付业绩、全球量产体系。台达在SST上积累多年,给谷歌做的测试2025年底基本完成,8月初公布SST出货量已超500MW——但台达电源侧的协同积累不多,"算电协同"更多停留在"支持风光储接入",源网荷储算一体化和微电网经验相对薄弱。
三、谁更有戏?产能之外拼"算电协同"
赛道的胜负手,远不止SST这一台设备。算力园区供电的终局,是"源网荷储算"一体化——发电、输电、储能、算力调度打通成一套系统。这恰恰是台达相对薄弱的环节,却是阳光的强项。阳光在光伏、储能、电力电子上的积累,让它能讲的不是"单卖一台SST",而是从源头到机柜的一体化供电方案,正好对得上英伟达白皮书里"兼容BESS、光伏直流微网"的远期架构。
七家同台,各有牌面,但能笑到最后的,大概率不是SST参数最好看的,而是能把供电做成系统、把产能和算电协同都跑通的玩家。行业真正的分水岭,也许就藏在"能不能交付"和"能不能协同"这两道坎里。
本文由智算芯能前沿网编辑整理,转载请注明出处。