

10月16日,乌兰察布察哈尔高新技术开发区的展示厅里,摆着一组数字:全市签约算力中心项目109个,机架规模超700万架,今年1到8月营收56.8亿元,同比涨40.3%;截至8月,算力规模19万P,智算占比超九成。这座过去顶着"中国马铃薯之都"的城市,如今有了新外号——"Token之都"。
同一月,工信部印发《信息通信行业发展"十五五"规划》,立了个硬目标:2030年我国智能算力规模,要比2025年增长超5倍。国家数据局那边的口径是,截至今年6月,全国智算规模2185EFLOPS,同比增长177%。
再看太平洋对岸。2026年第一季度,美国境内至少75个数据中心项目被暂停或延期,涉及金额约1300亿美元。民众对邻近新建数据中心的反对比例,从2025年底的48%,涨到今年5月的70%。
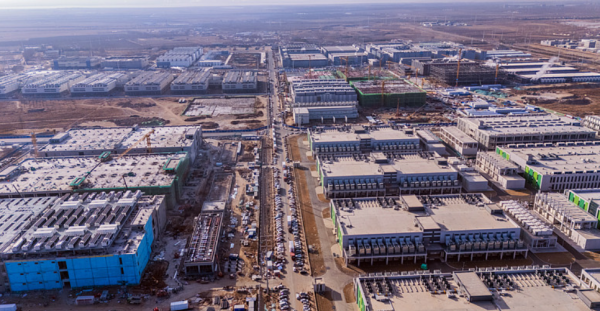
三件事放到一块,2026年中国算力的处境就清楚了:这边扩张在提速,那边撞上了物理和社会两道墙。竞争的方式也变了,从"谁建得多",变成"谁用得起来"。
先把家底摆出来。智算规模2185EFLOPS(FP16口径),同比增177%,这是截至今年6月国家数据局的数。往回看一年,2025年底全国智算总规模159万PFlops,其中八大枢纽(含十大集群)建成138.8万PFlops,占全国八成以上。在用标准机架1556万架,存力突破2000EB。万卡级智算集群,2025年建成42个,到今年6月底已有52个万卡以上智算设施。
177%这个增速,比存量本身更值得琢磨——它意味着今年上半年新增的量,约等于之前全部的存量。中国算力正处在整条曲线最陡的一段。集中度也高得惊人,八成智算压在八个枢纽里,这不是均匀铺开,是很明确的集群化打法。结构已经翻过来,智能算力成了综合算力体系的主要支撑,通用算力退到后面。IDC和浪潮信息9月发的《2026年中国人工智能计算力发展评估报告》预测,今年中国智能算力规模还要再涨87.9%。
说完好看的,说点不好听的。中国信通院《先进计算暨算力发展指数蓝皮书》里有一句话,读起来不舒服:算力方面,美国继2023年反超中国位列全球第一之后,继续拉大差距,两国占比分别为46%和21%;与2023年相比,美国占比提高3%,中国下降12%。
这跟国内177%增速的叙事反差很大,但两边都是真的。中国跑得很快,美国跑得更快,而且基数大得多。投入量级也能看出来:美国Stargate项目,OpenAI、软银、甲骨文三家主导,2025年1月宣布5000亿美元计划、首期1000亿,同年9月又宣布在美新建五个数据中心、未来三年投超4000亿美元。中国这边,2026年头部科技企业AI资本支出近6000亿元人民币,占全社会总投资比重超10%,折成美元约840亿,跟Stargate一个项目的量级相当。
说穿了就一句话:绝对规模上中国还在追,但增长斜率、需求密度、体系完整度这三样,正在形成局部优势。战略重点不该是全面对标美国的资本投入量级——那是拼不过的,也没必要拼。该做的是把有限的算力,压在推理、智能体、产业落地这些真能产生收入的地方。
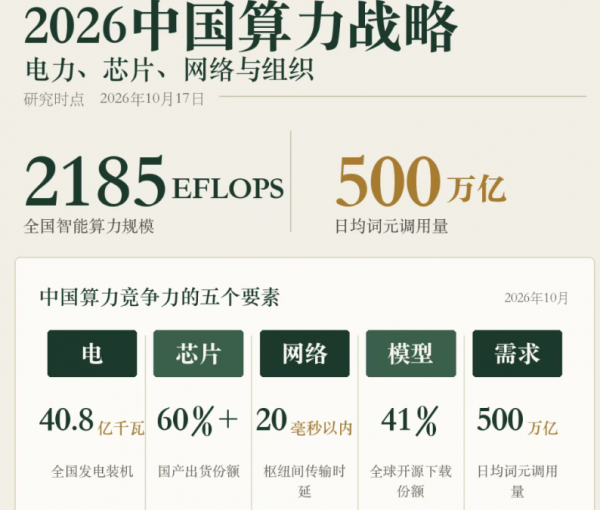
算力的价值,不在装机多少,而在算力有没有被用起来、用出了多少真实营收。乌兰察布的109个项目、700万架机架,能不能从"规模"变成"竞争力",拼的从来不是继续堆量,而是算力有没有落到具体的业务和钱上。这是2026年中国算力最该想明白的一件事。
本文由智算芯能前沿网编辑整理,转载请注明出处。