

开盘普跌,长鑫科技盘中创上市以来新低
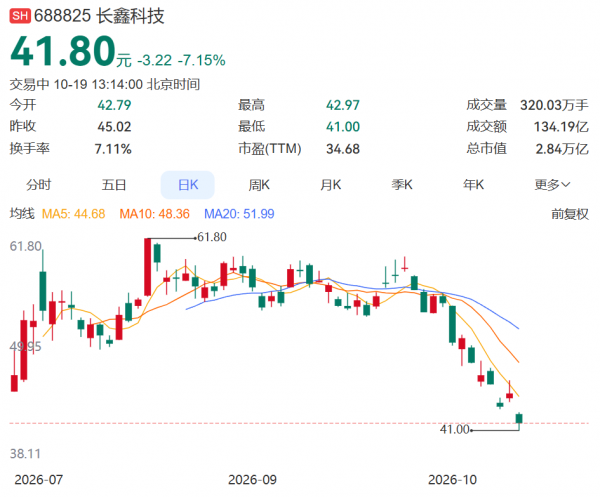
10月19日,A股存储芯片板块开盘普遍走低。国内DRAM存储芯片龙头长鑫科技(688825.SH)盘中一度大跌近9%,最低触及41元/股,创下上市次日以来的股价新低。截至当日午间休市,股价报41.58元附近,跌幅约7.6%,总市值回落至2.8万亿元上下。
长鑫科技上市之初曾受到资金热烈追捧,股价快速走高,一度登顶A股市值榜首。然而上市两个多月后,公司股价进入持续低迷阶段。10月19日的下跌并非孤立事件——同日,日韩及美股存储与半导体板块同步走弱,SK海力士、美光科技、闪迪、西部数据等海外存储巨头近期均出现较大幅度回调,费城半导体指数亦显著承压,对A股存储板块情绪形成直接拖累。
业绩预告:前三季度预盈超1300亿元,同比扭亏为盈
就在上周五(10月16日)晚间,长鑫科技披露了2026年前三季度业绩预告,交出了一份相当亮眼的成绩单。
公司预计前三季度营业收入约为2650亿元至2700亿元,较上年同期增加2329.16亿元至2379.16亿元;预计归属于上市公司股东的净利润约为1310亿元至1325亿元,而上年同期为亏损52.80亿元,同比实现扭亏为盈,利润端由负转正,净利润区间已站上千亿元级别。
从驱动因素来看,业绩改善来自行业与公司两个层面。行业层面,2025年下半年以来AI算力需求快速增长,全球DRAM行业景气度显著提升,产品供不应求、价格大幅上涨,为存储厂商打开了利润空间。公司层面,长鑫科技稳步推进产能建设、产品研发与工艺技术升级,单位晶圆产出和产能利用率持续提高,规模效应显现,同时优化运营管理并深化产业链上下游协同,推动业务规模持续扩张。
不过,市场对这份业绩预告的反应并不完全积极。有分析指出,尽管前三季度整体数据亮眼,但第三季度单季净利润的环比增速较此前有所放缓,这在一定程度上影响了投资者对后续增长斜率的预期。当一份“预盈超1300亿”的成绩单遇上“增速放缓”的边际信号,股价的短期承压便不难理解。
董事长提议回购:10亿至20亿元自有资金
在业绩预告披露的同一天,长鑫科技董事长朱一明提出了回购公司股份的提议,向市场释放稳信心信号。
根据公告,朱一明提议公司使用自有或自筹资金,通过上海证券交易所交易系统以集中竞价方式回购已发行的部分A股股份,回购资金总额不低于10亿元、不超过20亿元,回购股份拟用于员工股权激励、员工持股计划或减少公司注册资本。回购价格不高于董事会审议通过方案前30个交易日股票交易均价的150%,实施期限为自董事会或股东会审议通过之日起12个月内。
这一提议在股价大跌的背景下出台,意图较为明确:以真金白银的回购计划对冲市场的短期恐慌情绪,同时为后续的员工激励预留股份来源。但回购提议尚需履行董事会及股东会审议程序,从“提议”到“落地”仍有流程要走。
行业背景:DRAM涨价周期未止,但板块情绪已先行调整
拉长时间维度看,长鑫科技所处的DRAM行业基本面并未出现方向性逆转。
巴克莱银行10月发布的报告显示,截至2026年10月,DDR4内存芯片合约价在过去三个月内累计上涨24%,DDR5合约价同期累计上涨20%,内存价格整体仍处于上行通道。TrendForce集邦咨询9月底的预测也显示,2026年第四季度一般型DRAM合约价仍将环比上涨10%至15%,服务器内存继续供不应求。
但资本市场交易的往往是预期而非当下。海外存储巨头股价的集体重挫、全球消费电子需求偏弱的担忧、以及高位获利盘的兑现压力,共同构成了存储板块估值回调的推力。对于长鑫科技而言,基本面的强劲与股价的回调同时存在,恰恰说明市场正在从“景气度驱动的普涨”转向“对增长持续性和估值合理性的重新审视”。
前三季度超过1300亿元的净利润,证明了长鑫科技在本轮DRAM上行周期中的盈利能力;而股价从上市高点的回落,则提醒市场,即便是行业龙头,也无法完全脱离板块情绪和资金面的周期性波动。回购提议能否稳住短期信心,以及第四季度DRAM价格涨幅的边际变化,将是接下来一段时间观察长鑫科技的关键窗口。
(素材来自:长鑫科技 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。