

一则行业数据掀起算力资源讨论
近期网络上流传的一组行业统计,让AI算力资源该投向何处成为大众热议话题。有观点提出国内大量AI算力被消耗在AI短剧的制作环节,该说法迅速在科技圈层传播开来,不少网友就此展开关于AI技术落地方向的讨论。
这份引发风波的统计信息,来自上市公司中文在线对外披露的投资者关系活动记录。记录中提到,从AIToken消耗结构来看,短剧以及视频生成类业务占比达到55%,电商广告相关应用占24%,真正用于技术研发相关的消耗仅有15%。按照这份记录的描述,短剧与视频生成产生的Token消耗规模,已经超过软件开发业务的两倍,是公有调用场景里规模最大的一类消耗方向。
该数据传播之后,不少网友直接将Token消耗占比等同于全国整体AI物理算力,衍生出“国内超一半算力都在造爽剧”的说法。很多人开始思考,在算力资源总体有限的背景下,大量资源倾斜向娱乐内容生产,是否会挤压科研、工业技术迭代等领域的资源供给空间。
企业出面澄清内部算力使用占比
针对网络上发酵的舆论,10月19日,豆包公关负责人刘星对外发文,对流传的数据表达了不同看法,认为直接把上述统计等同于行业整体算力现状并不严谨。
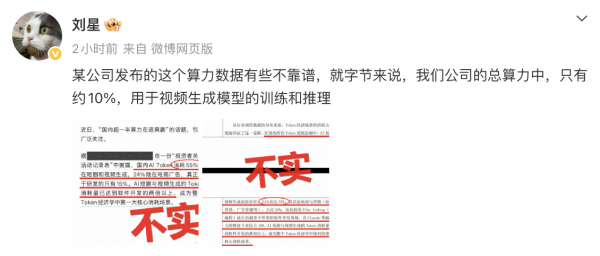
刘星给出了字节跳动内部的算力分配实际情况。就字节跳动全部算力资源来看,分配给视频生成模型训练与推理环节的比例大约只有10%,并非外界传闻的过半水平。这一数据,代表的是企业自有全部算力池的分配结果,和上市公司披露的公有API调用Token统计,统计口径本身存在明显区别。
后续还有网友在评论区补充,视频生成业务的Token消耗,并不一定高于大语言模型。各类对话交互、智能代理多轮调用场景,语言模型会产生非常可观的输入Token规模,刘星也对这一观点表示认同。
这里需要厘清两组数据的统计边界。中文在线披露的55%占比,统计对象是对外开放API接口调用产生的Token消耗,属于外部客户采购调用的流量。而企业自有算力,还包含内部大语言模型训练、搜索推荐、各类业务系统、科研实验等大量任务,并不全部对外提供API调用服务,二者不能直接画上等号。
AI短剧行业高速增长的现实背景
这场算力争议的背后,是AI短剧行业近两年的爆发式扩张。微短剧整体用户规模已经突破8亿,2025年整个市场规模已经突破千亿元级别,行业保持高速增长态势。
借助AI工具,短剧的生产门槛被大幅压低。对比传统真人拍摄剧集,AI短剧的整体制作成本能够压缩到原来的十分之一。生产效率也得到极大提升,市场上平均很短时间就会有一部全新AI短剧完成上线,海量作品持续涌入各大内容平台。
技术工具的成熟,让中小创作者也可以入局短剧赛道。剧本撰写、画面生成、配音剪辑等多个环节,都可以依靠AI工具辅助完成,也直接带来视频生成类接口调用量快速上涨。但产能爆发的同时,行业也面临作品质量参差不齐,大部分项目难以实现盈利的现实困境。
算力争议折射AI落地的不同选择
这次关于算力分配的争论,本质上反映出社会对于人工智能落地路径的不同期待。一部分观点认为,宝贵的算力资源应当优先倾斜给硬核科研、工业升级,用来解决技术卡脖子难题。另一部分观点则认为,文娱内容本身就是AI商业化落地的重要场景,通过真实市场需求,可以反过来推动视频生成模型不断迭代进步。
文娱场景大量调用AI接口,确实会带来可观的Token消耗,但这并不等于国家整体算力大盘被文娱业务占据。公有API调用只是算力使用的其中一部分,大量算力资源部署在企业内部,服务于模型迭代、企业数字化改造、科研仿真等任务,并不体现在外部Token统计数据当中。
随着生成式AI持续渗透各行各业,未来类似的资源分配讨论还会持续出现。如何平衡商业应用与技术长期研发,兼顾市场收益与社会价值,是整个AI行业需要持续面对的现实命题。
(素材来自:字节跳动 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。