

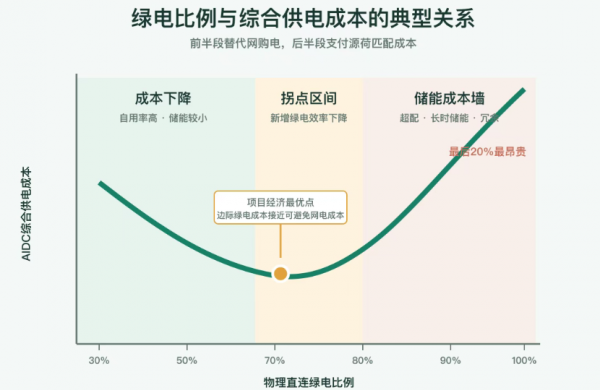
聊绿电比例和AIDC供电成本的关系,先得把"绿电"的口径限定清楚。如果数据中心靠绿电交易加绿证,把年度绿色电力消费比例提上去,那成本主要随绿电、绿证市场价格走,不一定有明显的先降后升曲线。本文讨论的是另一种情况:AIDC通过绿电直连,提高风电、光伏实际供应负荷的比例。这个口径下,综合供电成本通常先降、在某个绿电比例附近触底、随后因新能源超配和储能扩容重新抬升。
风光电本身可以很便宜,但把波动的风光电,变成全天稳定、可供AIDC连续使用的绿电,比例越高,源荷匹配的成本越大。这是全文的底层逻辑。
一、综合供电成本,不等于新能源场站电价
一座并网型绿电直连AIDC,通常由新能源电源、直连线路、升压变电、储能、公共电网和数据中心负荷共同构成。站到用户侧,综合供电成本可以拆成:
网购电成本+直连绿电采购成本+储能、线路及变电设施年化成本+容量及系统费用+运维管理成本。
展开看,里面还包括按长期购电协议付的直连绿电采购费、线路和升压站成本、储能充放电损耗和电芯更换、从公共电网购电的电能量成本、接网容量的稳定保障费、系统运行费与基金附加,还有"无法自用电量造成的新能源资产利用效率损失"。
所以新能源场站报出的0.2元、0.3元每千瓦时,并不是AIDC拿到绿电的真实价格。只有把电源采购、线路、储能、公共电网和运行费用放进同一边界,才算得出绿电到户成本。
二、30%起步:低价绿电开始替代网购电
现行绿电直连政策有几条硬约束:项目新能源年自发自用电量,占总可用发电量比例不低于60%,占总用电量比例不低于30%(2030年前不低于35%);上网电量占总可用发电量比例一般不超过20%。这三个比例分别约束新能源能否被充分消纳、项目够不够"绿",以及新能源有没有过度超配。
在30%左右的物理直连绿电比例下,AIDC通常降本空间不小。原因有三:第一,稳定负荷托底——服务器、网络、存储、制冷全年连轴转,基础负荷高,只要装机不过度超配,风光的电大多能被负荷直接吃掉,用不着大规模储能;第二,直连绿电替代网购电——在新能到户成本低于可避免网购电成本的地区,每增一度直连绿电就少一度高价网购电(要注意"可避免网购电成本"不是账单全价,容量费、部分系统运行费和基金附加不一定跟着电量降,得按当地机制逐项拆);第三,公共电网填缺口——绿电比例低时,风光不足的时段由电网补,储能只做数小时的能量转移和功率平滑,不用扛连续阴天、低风期和极端天气。
拿一座100MWIT设计负荷的AIDC举例,PUE1.20、平均IT负载率75%,全站平均功率约90MW,年用电量7.884亿千瓦时。不同直连绿电比例对应年度消费量:30%约2.37亿、50%约3.94亿、80%约6.31亿、100%约7.88亿千瓦时。但这张表只反映年度电量,决定项目配置和成本的,是新能源发电和AIDC负荷能不能"在同一时段相遇"。
三、拐点:边际绿电成本说了算
绿电比例从30%提到50%、60%甚至更高,风光装机持续增加。最初新增的新能源直接替代网购电;一旦新能源出力接近或超过AIDC实时负荷,新增发电的利用效率就开始下滑。
以光伏为例:装机小时,中午发的电能被AIDC直接用;装机加大后,中午负荷已被覆盖,新增光伏电量只能进储能、送出或限发。这时候看的不是平均度电成本,而是新增一度可用绿电的边际成本:
边际绿电成本=为提高绿电比例增加的采购及配套成本÷新增自用绿电量。
如果砸进去大量新能源和储能,只换来一点实际绿电消费,边际成本就会猛涨。经济最优点通常出现在:新增一度直连绿电要AIDC承担的采购、储能、配套成本,接近它能避免的网购电成本。这点之前,提高比例继续降本;过了这点,新增投入高于省下的电费,综合成本由降转升。
这个拐点不是固定的50%或60%,由当地风光资源、网电价格、储能成本、负荷曲线、直连距离和接网容量共同决定。
四、80%以后:撞上"储能成本墙"
国家枢纽节点新建数据中心提过绿电占比超80%的目标,但它能靠直连、绿电交易、绿证多种方式完成,不等于80%用电都要本地风光储逐时供应。可如果一座AIDC真想物理直连绿电干到80%,系统配置难度会明显抬升。
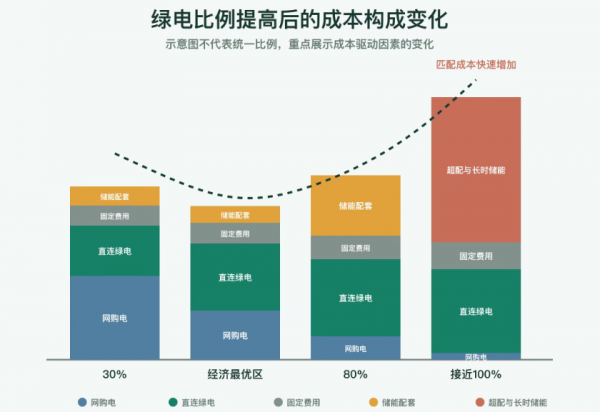
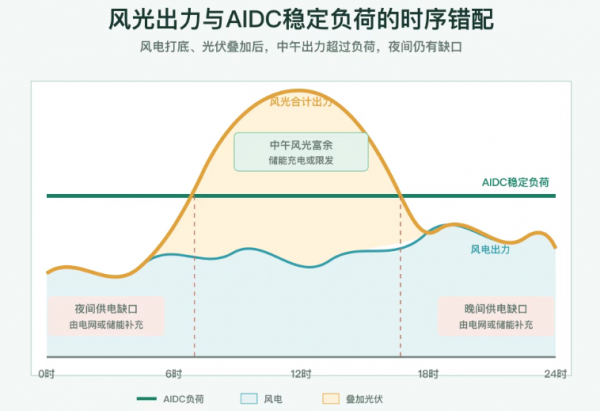
假设自发自用率保持80%,前述100MWAIDC实际要消费约6.31亿千瓦时直连绿电,新能源年发电量就得接近7.9亿千瓦时——已经和全年用电量基本持平。但年发电量等于年用电量,不代表每小时都匹配:光伏中午富余、夜间归零,风电可能连续几小时甚至几天低出力。数据中心部分时段还得靠电网补,另一些时段新能源又消纳不掉。
于是新能源开始超配——不能再按全年发电量等于用电量来配,得为低风、低光时段备更多装机;受自发自用率和上网比例约束,部分电量进不了AIDC,投资增速开始快于实际绿电消费增速。储能也从日内调节转向长时间搬运:低比例下2到4小时储能把午间光伏搬到晚间,80%以上就要应对整个夜间、连续阴雨、连续低风、季节差异和预测偏差,储能时长可能从2-4小时拉到8小时以上,容量、充放电损耗、电池更换成本同步上涨。
高比例绿电最贵的部分,恰恰是少数最难覆盖的时段。8760小时里,绝大多数时段风光储能顶上,但连续低风、无光、极端天气只占一小部分。冲80%,这些时段电网还能补;逼近100%,就得为这少量时段专门备新能源冗余、长时储能或其他稳定电源——这些设备大部分时间闲置,却必须为极端缺口保持可用。这就是"储能成本墙"。
五、100%绿电,其实是三种目标
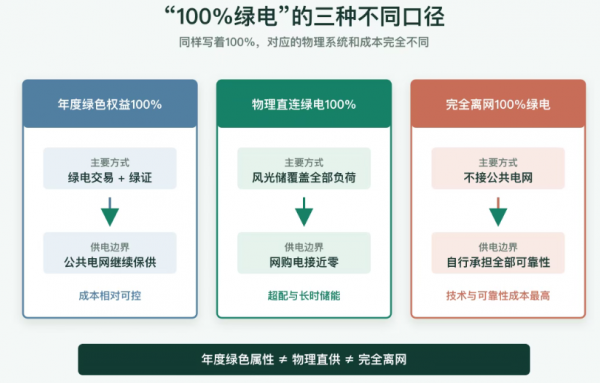
"100%绿电"至少包含三种口径,难度和成本天差地别。年度绿色权益100%:直连、绿电交易、绿证补足,只解决绿色核算问题,电网继续保供电,成本相对可控。物理直连绿电100%:风光储覆盖全部年度负荷,网购电接近零,需要大规模超配和长时储能。完全离网100%:不接公共电网,自行保障连续供电,还要满足A级AIDC的连续性要求,单靠风电光伏加短时锂电池通常不够,得配长时储能、燃气发电、柴油机或其他稳定电源,冗余拉满,技术和可靠性成本最高。
所以,不能把"绿电交易+绿证"实现的年度100%绿电成本,跟"本地风光储物理供应100%绿电"的成本直接比。
六、最优比例,一项目一曲线
影响成本最低点的因素不少:网购电价格高,直连绿电的替代价值就大;风光利用小时数高,采购成本就低;风光出力互补好,储能需求就少;储能便宜,拐点就往后推;负荷能调节,还能用算力任务转移替代部分储能;接网容量能降,稳定保障费就少;可靠性要求高,接网容量的削减空间又受限。
有意思的是,西部新能源资源型地区绿电绝对成本低,但当地网购电价格可能也低,经济最优点未必对应最高绿电比例;东部资源和土地有限,可避免网购电成本却高,直连绿电替代价值更大,最优比例反而被推高。风光互补差、连续低出力风险高的地区,储能要更早上,成本曲线也更早掉头。
结论很直接:每个AIDC绿电直连项目,都该画出自己那条"绿电比例—综合供电成本"曲线,别套统一的风光储比例。绿电比例的优化,从来不是"越高越好",而是在波动电源、储能成本和网电替代价值之间,找到一个真正属于自己的平衡点。
本文由智算芯能前沿网编辑整理,转载请注明出处。