

QuestMobile Truth人工智能洞察数据库发布的2026年9月数据显示,国内AI原生App的整体月活规模达到5.46亿,同比增长82.1%。用户黏性也在同步抬升:月人均使用次数88.2次,同比增长59.3%;月人均使用时长173.5分钟,同比增长44.2%。
这组数字说明,AI原生应用已经越过了“尝鲜即卸载”的阶段,至少在一部分用户那里形成了固定的打开习惯。但总量增长并不意味着每一款产品都在受益,榜单内部的温差比总盘数字更能说明问题。
头部三强的位置与量级差
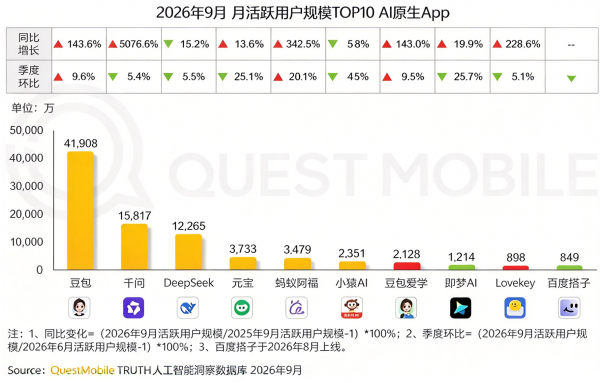
月活前十依次为豆包、千问、DeepSeek、元宝、蚂蚁阿福、小猿AI、豆包爱学、即梦AI、Lovekey和百度搭子。
豆包以41908万的月活排在首位,和第二名之间隔着一个数量级的差距。
千问月活15817万,DeepSeek月活12265万,两者共同构成第二梯队。
从第四名元宝开始,月活规模降至3733万,蚂蚁阿福为3479万,其余上榜产品均低于2500万。
换句话说,榜单前两名与第三名之后的梯队之间,存在一条清晰的分界线;而豆包与千问之间的差距,比千问与第十名之间的差距还要大。
增速分化:有人在狂奔,有人在回落
同比增速呈现出另一层结构。千问以5076.6%的增幅排在增速首位,是榜单中增长最快的产品;蚂蚁阿福同比增长342.9%,Lovekey同比上涨228.6%。豆包的同比增幅为143.6%,绝对量已经很大,增速仍然不低。
与此同时,DeepSeek同比下降15.2%,小猿AI同比下滑5.8%。前三名中,两家在增长,一家在收缩,这是这份榜单与此前几个月相比值得留意的变化。
千问的高增速有低基数因素,但即便剔除基数效应,其绝对增量在第二梯队中也是突出的。DeepSeek的下滑则说明,月活规模停留在1.2亿附近并不意味着位置稳固,用户向头部综合助手迁移的趋势可能正在发生。
季度环比比同比更能看出近期的走向
同比数据反映的是一年跨度内的变化,季度环比则更贴近当下的竞争节奏。9月环比维度上,豆包上涨9.6%,蚂蚁阿福增长20.1%,豆包爱学上涨9.5%,其余上榜产品环比均有所下降。这意味着,即便在整体月活仍在同比增长的背景下,多数产品的短期用户规模并没有继续扩张。
蚂蚁阿福的环比增速在榜单中最高,与其在AI医疗场景中的持续投入有关;豆包爱学的环比增长则指向AI学习这一垂直赛道的需求仍在释放。环比下降的产品未必是需求消失,但至少说明9月这个时间窗口里,新增用户的争夺没有惠及所有玩家。
品类在变宽,但头部仍由综合助手把守
榜单覆盖的品类已经从综合AI助手扩展到AI学习、AI图像生成和差异化场景工具。
字节系除豆包外,豆包爱学和即梦AI同时上榜,前者对应学习场景,后者主打图像生成;元宝、蚂蚁阿福、Lovekey各自面向不同的使用需求;百度搭子作为百度新推出的AI原生应用,仍处在用户积累阶段。
品类扩张的意义在于,AI原生应用的竞争不再只发生在“通用问答”这一个入口上。但从前十名的量级分布来看,排在头部的仍然是综合型助手,垂直产品目前更多是在各自场景中建立用户习惯,尚未在规模上逼近第一梯队。
这种格局是否会随着品类成熟而改变,取决于垂直产品能否把场景优势转化为更频繁的打开行为,而不仅仅是一次性的功能尝鲜。
(素材来自:QuestMobile 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。