

AI算力持续扩张,美国数据中心电力供给压力凸显
随着人工智能大模型训练、推理业务持续扩张,海外算力集群的电力消耗快速攀升,电网配套能力能否跟上算力建设节奏,已经成为行业关注的核心矛盾。摩根士丹利发布的相关预测报告,对未来数年美国数据中心用电需求和电力供给缺口做出量化测算,为全球算力电力配套产业的市场空间提供参考依据。
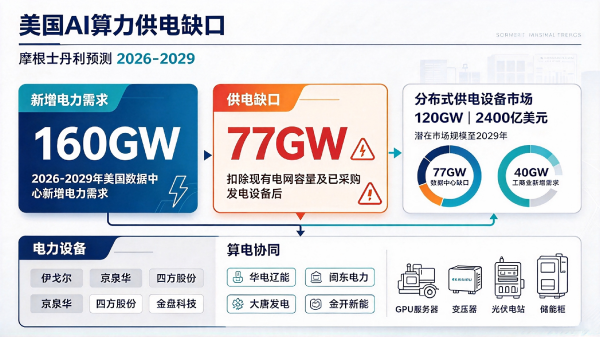
机构测算显示,2026年至2029年,美国数据中心板块将新增160GW电力需求。在计入现有电网承载能力以及已经完成采购、在建待投运的发电装备之后,美国算力基础设施仍将存在约77GW的供电缺口。算力项目落地节奏持续快于电网扩容与电源建设进度,电力供给滞后正在成为制约美国AI产业扩张的现实因素。
算力缺口带动分布式供电,千亿设备市场空间打开
算力带来的电力供给短板,直接拉动分布式供电相关装备的市场需求。摩根士丹利对2029年美国分布式供电设备市场规模做出预判,整体潜在规模有望达到120GW,对应的设备市场价值约2400亿美元。
在120GW的市场总量当中,77GW对应的设备需求,用于填补数据中心存在的供电缺口。除此之外,工商业领域的用电升级,将带来40GW的新增需求,共同构成分布式电源设备的核心增量来源。
传统大电网建设周期较长,审批流程复杂,很难匹配AI数据中心快速上马的节奏。分布式供电方案凭借部署灵活、建设周期短的特点,成为很多算力项目解决供电瓶颈的重要选择。这类设备可以就近为算力集群提供电力支撑,缓解主干电网的扩容压力。
电力设备赛道迎来需求红利,多类企业迎来业务机会
AI算力催生的供电缺口,会传导到上游电力装备产业链,相关设备厂商有望持续拿到订单增量。电源、变压器、变配电装备等产品,是分布式供电系统必不可少的组成部分。
在电力设备领域,伊戈尔、京泉华、四方股份、金盘科技等企业,业务布局覆盖变压器、特种电源、电力电子、干式变压器等产品,产品可适配数据中心、分布式电源场景,有望受益于海外算力项目带动的设备采购需求。算力供电对电源稳定性、电能质量的要求远高于普通工商业负荷,高可靠性电力设备的市场价值会进一步凸显。
算电协同赛道价值提升,能源运营商参与算力配套建设
算力大规模扩张,也让算电协同的商业模式具备更大落地空间。算力项目需要稳定、就近的电源保障,新能源发电企业、能源运营主体,可以依托自有电源资源参与算力项目配套,实现绿电供给与算力负荷相互匹配。
华电辽能、闽东电力、大唐发电、金开新能等能源企业,布局新能源发电业务,具备电源开发、电力运营的能力,能够参与算电协同项目建设。一方面可以为数据中心输送稳定电力,另一方面借助算力弹性负荷,提升新能源消纳水平。
算电协同模式下,新能源电站、储能、配网设备组合起来,形成一体化供电方案。既可以为AI算力集群提供基础用电保障,还能够利用算力负荷的可调特性平抑风光出力波动,实现能源资源与算力资源双向优化。
市场机遇背后,项目落地仍存多重现实约束
虽然机构测算的市场空间体量庞大,但从潜在需求转化为实际订单,中间仍存在不少不确定性。设备采购、项目建设、资金投入、并网审批,都会影响分布式供电项目推进速度。
电力设备需要适配数据中心高可靠运行标准,产品认证、现场调试、长期运维都需要时间。同时,电价机制、项目投资回报周期,会影响投资方的决策节奏。海外电网政策、区域电力监管规则,同样会左右分布式电源项目的推进进度。
整体来看,AI算力带来的电力需求增长是长期趋势,美国市场暴露的算力供电矛盾,也给全球算力基础设施建设带来参考。算力产业的发展,不能只聚焦芯片、服务器等IT硬件,电力供给、配套装备、源网荷储一体化建设,已经成为算力产业不可分割的组成部分。算电协同、分布式供电,会持续伴随AI产业成长,相关产业链企业,将迎来长期的市场机遇。
本文由智算芯能前沿网编辑整理,转载请注明出处。