

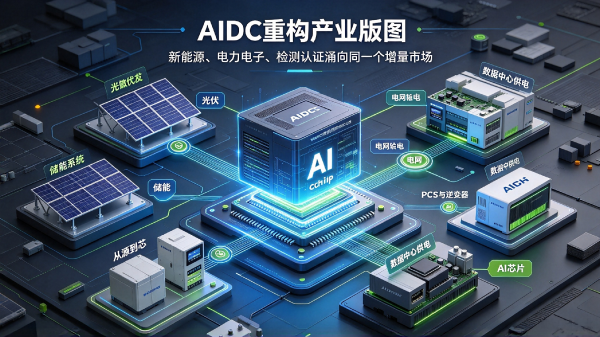
AI数据中心AIDC正在重塑产业版图,原本分布在新能源、电力电子、检测认证不同赛道的企业,开始涌向同一个增量市场。近日,多家企业高管在交流中向记者表示,AI算力规模持续扩张,让AIDC的电力需求从机房内部向外延伸,覆盖服务器电源、储能调节、电网支撑、能源管理与检测认证等全链条环节。
阳光电源AIDC电源事业部总裁张迪提出一个鲜明判断,大型互联网算力服务商,同时也是体量巨大的能源客户。他将这一产业变化总结为“从源到芯”,也就是从发电、储能、电网输送,到数据中心供电系统,最终抵达消耗电能的AI芯片。过去相互独立的新能源、电网运维与数据中心产业,如今拥有共同目标,就是为持续增长的算力,提供稳定、高效的电力供给。
对于新能源行业而言,AIDC开辟了全新市场空间。过去数年,光伏、储能、充电设备等领域先后经历价格下行、供需失衡,企业普遍承压。而一批业务方向各不相同的企业,正在把自身技术积累迁移到算力基础设施场景。阳光电源、上能电气长期深耕逆变器、储能和电力电子;三晶电气聚焦工商业光储一体化项目;优优绿能主打新能源车充电模块;TÜV莱茵则提供检验测试与认证服务,这些企业的技术能力,都开始和AIDC场景产生交集。
AI应用持续扩容,算力用电进入快速增长通道
驱动这场产业跨界融合的底层力量,是算力需求的持续爆发。张迪认为当前AI行业景气具备真实需求支撑,并未出现泡沫。AIGC应用从文字、图片逐步转向视频等高算力消耗场景,自动驾驶、具身智能仍处在产业化早期,AI工具普及属于不可逆的长期趋势。
AI短剧的快速普及,直观展现了算力消耗的增长态势。短视频平台上AI生成剧集热度持续走高,部分作品播放量突破数亿级别。DataEye统计数据显示,2026上半年仅抖音平台就新增22.19万部原生AI短剧与漫剧,平均每日上线超过1200部,带来播放增量超5157亿次,国内AI短剧用户规模突破6亿。
视频生成属于高耗能AI任务。国家能源局局长王宏志曾在发布会上举例,AI生成一段5秒高清视频,消耗的电量相当于为10部手机充满电。海量内容不断生成,持续拉动算力硬件的电力消耗。
从官方统计数据可以看到算力用电的增长趋势。2025年国内算力中心总用电量达到1700亿千瓦时,占全社会用电量1.6%。全国一体化算力网络八大枢纽节点,近三年算力用电年均增速达到39.5%。预计十五五期间,国内算力用电量每年新增1000亿千瓦时以上,2030年整体规模有望达到8000亿千瓦时,占全社会用电量约6%。放眼全球,国际能源署2026年预测,到2030年全球数据中心用电量将达到约950TWh,相比当前实现翻倍,AIDC用电增速更快,同期预计增至当前3倍。
算力增长快于电网建设,时间差构成核心矛盾
行业人士普遍认为,AIDC当前最大矛盾,是算力需求呈几何级数增长,但电力基础设施建设周期漫长。海外电网规划周期可达10年,工程建设耗时3至4年,大容量用电项目从申报、审批到并网,往往需要至少两三年时间。
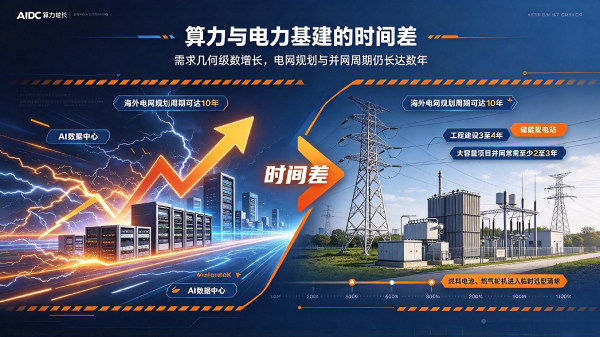
海外电网在规划阶段,并未预判AI产业会迎来快速爆发,造成电力配套建设节奏跟不上算力落地进度。这也推动海外算力项目采用多元化供能方案,燃料电池、燃气轮机等设备重新进入算力基础设施选型清单,这种多元供能模式预计会持续一段时间,直至电力系统达到新平衡。国际能源署同样指出,数据中心项目建设周期一般在两三年,但大范围能源系统的规划落地需要更长周期。
电力供给能力开始成为算力扩张的硬性约束,这给国内新能源企业带来重大机遇。张迪称,这是十年难得一见的产业窗口,国内拥有全球最完整的新能源与电力电子产业链,多年积累的技术储备刚好匹配AIDC的需求。光伏负责电能生产,储能承担功率调节,逆变器和PCS实现大功率电能变换,构网技术保障电网稳定,新能源车产业培育出大量高压大功率电源模块厂商,这些能力都可以复用在算力配套场景。
企业技术路线分化,800V高压直流成为主流方向
各家企业依托原有技术积淀,走出不同的AIDC业务路径。阳光电源基于光伏储能业务,持续向SST、800V高压直流以及服务器板载电源方向延伸。芯片本身使用直流电,减少多次交直流转换环节,可以提升供电效率。下一代理想架构方案,是35kV电压经由SST直接转为800V,再通过高压板载电源完成二次降压,相关高压板载产品已经开展多年预研验证。英伟达也提出计划,自2027年推广800V直流架构,支撑功率达到1MW以上AI机柜。
优优绿能依托新能源车800V充电模块的技术积累切入赛道。优优绿能副总经理陈玉龙表示,企业原有高压大功率技术平移到AIDC场景具备天然优势,目前已经和海内外多家伙伴合作开发AIDC高压直流模块,将AIDC业务视作核心第二增长曲线。
上能电气副总经理孙建峰,则把重心放在构网型储能和弱电网适配方案。海外不少区域电网基础相对薄弱,新能源渗透率提升之后,构网技术的需求显著上升。这也改变国内新能源企业出海模式,过去大多是单一产品出口,如今产品、技术标准、整体解决方案、运维交付打包输出,由设备供应商、集成商联合承接海外项目。
三晶电气董事长欧阳家淦对全球化布局有着不同判断。他认为全球供应链很难回到过去统一全球化模式,本土化运营将成为长期趋势。但本土化不等于在各地大规模建厂,企业需要打造灵活供应链,减少重资产制造投入,依靠产品、品牌与渠道获取收益。
海内外场景差异显著,国内考验电力市场机制
国内AIDC发展面临的问题和海外市场存在明显区分。国内政策提出,西部算力项目与大型新能源基地协同开发,东部区域推动分布式算力搭配分布式电源、微电网、虚拟电厂,探索绿电直连、源网荷储一体化模式。国内算力项目要解决的不只是电力供给,还有新能源、储能与算力负荷的融合运营。
欧阳家淦分析,国内并非简单缺电,能源安全优先级高于短期经济性。光伏装机持续增长,储能产业快速扩张,但当业务延伸到工商业光储场景后,项目收益测算的难题逐步凸显。技术层面可以实现落地,但投资回报模型很难稳定测算。
在他看来,技术不是最大阻碍,机制问题更加关键。对比海外成熟的动态电价体系,国内电力市场、电价机制仍处在转型阶段,这使得用户侧储能项目的长期收益难以预判。单独布局光伏或者储能,收益相对容易估算,但二者结合后的商业空间有限。光伏、储能与虚拟电厂深度融合,才是更值得期待的方向,而电价机制将决定这套模式能否持续运转。他判断,应用场景的持续落地,会反向推动电力市场化相关政策完善。
检测认证体系跟进滞后,成为产业另一道门槛
除商业模式之外,产品测试认证体系也面临挑战。TÜV莱茵大中华区太阳能与商业产品服务总经理董斌提出,产品迭代速度始终领先标准制定进度。
以往设备功率规模多在1MW级别,如今测试平台需要向10MW级别升级。储能安全测试,也从单电芯测试拓展到模组乃至集装箱级系统验证。AIDC场景将算力、电源、储能、液冷多个系统集成在一起,传统单一设备认证已经无法满足需求。
这也为检测服务企业打开市场空间。新能源企业布局AIDC业务,不仅要完成产品研发制造,还要实现可测试、可认证、规模化交付。过去十几年,国内逐步建成完整的新能源电力电子供应链,如今,AI算力中心成为这套产业链全新的服务对象。
本文由智算芯能前沿网编辑整理,转载请注明出处。